
.jpg)

FINANCEMENT | NOUVELLES RÈGLES
Crédit auto et LOA : ce qui change vraiment le 20 novembre !!!
Vendredi 20 novembre 2026, les règles du crédit à la consommation changent partout en France. Et donc chez nous aussi, en Martinique, en Guadeloupe, en Guyane et à La Réunion. Première concernée : la LOA, ce leasing avec option d'achat qui a envahi les vitrines de nos concessions. Taux enfin affiché, plafond légal, rachat anticipé garanti… GTMAG fait le tri avant que vous ne poussiez la porte d'un vendeur.
Pourquoi tout change maintenant ???
Ce n'est pas une lubie de dernière minute. Tout part d'une directive européenne d'octobre 2023 sur le crédit aux consommateurs, que la France a transposée par une ordonnance du 3 septembre 2025, complétée par plusieurs décrets en 2026. L'idée est simple : mieux protéger celui qui emprunte et freiner le surendettement.
Et soyons honnêtes : entre Fort-de-France et Le Lamentin, combien d'entre nous ont signé une LOA en ne regardant que le loyer mensuel ? C'est exactement ce réflexe que la réforme veut casser.
LOA : le vrai coût enfin affiché
Jusqu'ici, une offre de LOA vous donnait un premier loyer, des mensualités et une option d'achat finale. Mais pas de taux. Impossible, donc, de la comparer honnêtement à un crédit auto classique.
À partir du 20 novembre, toute nouvelle offre de LOA devra afficher un TAEG, le taux annuel effectif global. Il englobe les intérêts, les frais et les assurances ou services obligatoires, et il est calculé comme si vous achetiez la voiture à la fin du contrat. Vous pourrez enfin poser deux propositions côte à côte et voir laquelle vous coûte le plus cher.
Un plafond légal : 10,99 %
Autre nouveauté de taille : la LOA entre dans le champ du taux d'usure, ce plafond au-delà duquel un financeur n'a pas le droit de prêter. Un avis publié au Journal officiel le 5 novembre en fixe le niveau.
| Type de financement | Taux moyen constaté | Taux d'usure au 20 novembre |
|---|---|---|
| LOA | 8,54 % | 10,99 % |
| Prêt conso de plus de 6 000 € | 6,42 % | 8,56 % |
| Prêt conso de 3 000 à 6 000 € | 11,82 % | 15,76 % |
Regardez bien ces chiffres. En moyenne, la LOA revient nettement plus cher qu'un prêt auto classique de plus de 6 000 €. Et une offre peut très bien rester sous le plafond tout en étant au-dessus de la moyenne du marché. Le plafond vous protège des abus, pas des mauvaises affaires !!!
Racheter sa voiture avant la fin : un droit
Aujourd'hui, lever l'option d'achat avant le terme dépend de votre contrat ou du bon vouloir du financeur. Pour les LOA souscrites à partir du 20 novembre, cela devient un droit.
Mieux encore : le financeur devra retirer de la somme réclamée au moins la moitié des intérêts restant à courir, sans pouvoir ajouter d'autres frais. Un exemple : s'il vous reste 13 600 € de loyers et de prix d'achat, dont 600 € d'intérêts, on ne pourra pas vous demander plus de 13 300 €. Une rentrée d'argent, un héritage, une prime ? Vous pourrez solder votre voiture sans vous faire tondre.
14 jours pour changer d'avis… mais pas gratuitement
Le délai de rétractation reste fixé à 14 jours calendaires, y compris quand vous signez en concession. Attention toutefois à deux détails qui comptent :
si vous avez déjà roulé avec la voiture, vous devrez payer une indemnité pour cet usage, calculée en proportion de la valeur du véhicule ;
le financeur peut vous réclamer certains frais administratifs qu'il ne peut pas récupérer, comme les taxes d'immatriculation ;
en cas de livraison immédiate demandée par le client, la vente n'est annulée automatiquement que si la rétractation intervient dans les 3 jours qui suivent l'acceptation du crédit.
Autrement dit : 14 jours pour réfléchir, oui. Mais mieux vaut réfléchir avant de prendre les clés.
Le crédit auto classique bouge aussi
La LOA n'est pas la seule concernée. Pour un prêt auto traditionnel, voici ce qui change :
- Le plafond du crédit à la consommation passe de 75 000 à 100 000 €, ce qui fait entrer les gros SUV et les modèles premium dans le régime protecteur ;
- Le prêteur ne pourra accorder le crédit que si l'étude de votre situation montre que vous pourrez vraisemblablement rembourser, et il devra être capable de prouver comment il a fait cette étude ;
- Toute publicité devra porter la mention « Attention ! Un crédit coûte de l'argent et doit être remboursé ! », et il sera interdit de vanter la facilité d'obtenir un crédit ;
- En cas de remboursement anticipé, vous aurez droit à une réduction du coût total du crédit, frais imposés par le prêteur compris.
Conséquence prévisible dans nos concessions : des dossiers un peu plus longs à monter, des justificatifs en plus, et sans doute quelques refus supplémentaires pour les budgets les plus serrés.
Ce qui ne change pas
Votre contrat en cours : les crédits et les LOA déjà signés restent soumis aux anciennes règles. Seules les offres émises à partir du 20 novembre sont concernées.
La LLD : la location longue durée, sans option d'achat, reste en dehors de la réforme. Ses conditions, et les éventuels frais de restitution anticipée, dépendent toujours du contrat.
LE CONSEIL GTMAG Vous signez ces jours-ci ? Regardez la date de l'offre : avant ou après le 20 novembre, vos droits ne sont pas les mêmes. Exigez le TAEG et comparez-le à celui d'un crédit auto classique pour la même voiture. Ne vous arrêtez pas au loyer : additionnez premier loyer, mensualités et option d'achat pour connaître le coût total. Lisez les lignes sur le kilométrage et les frais de remise en état. Le TAEG ne les couvre pas, et sur nos routes, les kilomètres et les petits chocs s'accumulent vite. |
Sources
Service-public.gouv.fr, « Crédits à la consommation : les règles évoluent pour prévenir le surendettement » Ministère de l'Économie, Direction des Affaires juridiques, note du 29 octobre 2026 Avis relatif aux taux d'usure, Journal officiel du 5 novembre 2026 (chiffres relayés par MoneyVox) Ordonnance n° 2025-880 du 3 septembre 2025 ; directive (UE) 2023/2225 Roole Média, Journal de l'Automobile, Adaltys Avocats
Vous avez signé une LOA ou un crédit auto et vous voulez partager votre expérience ? Écrivez-nous : labelweb@orange.fr
Rédacteur en chef de GTMAG.fr
GTMAG, le magazine des nouvelles mobilités
PARECHOC était avec le Crédit Moderne Antilles-Guyane ci-dessous :
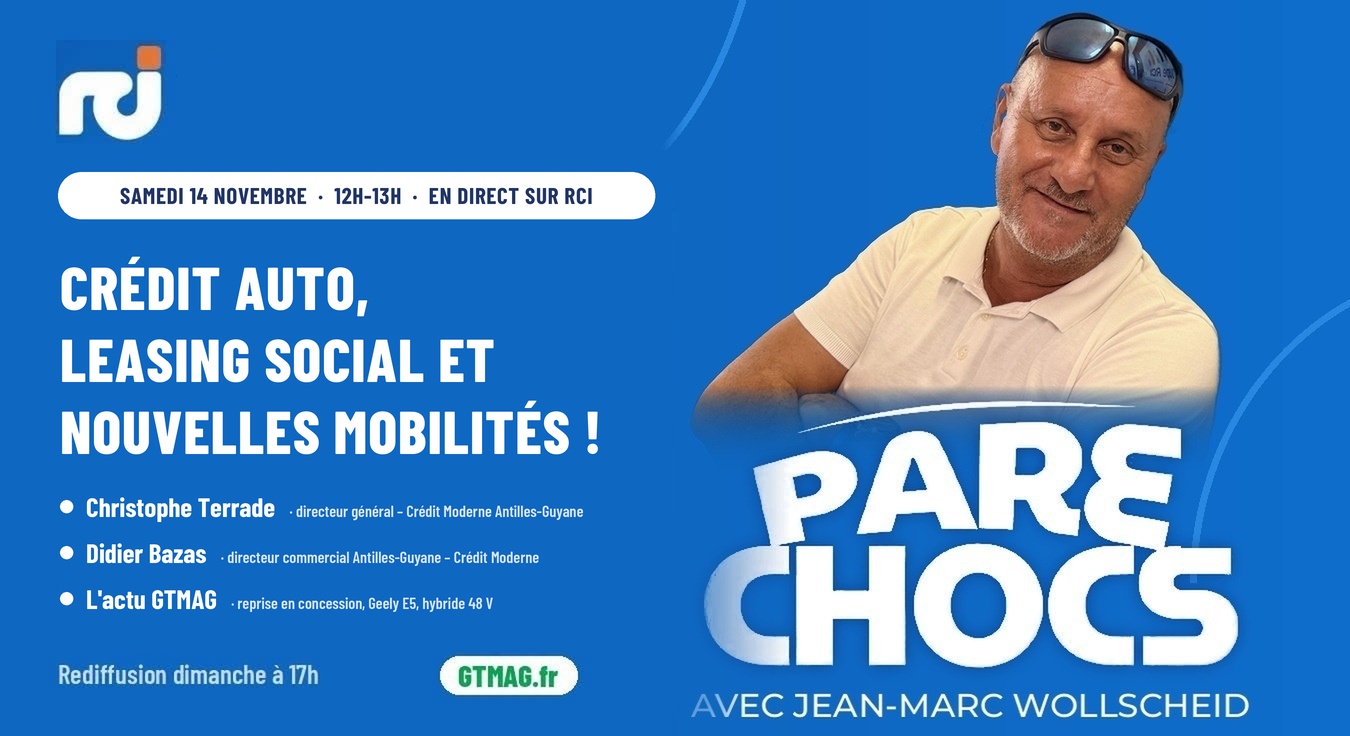
PARECHOC · SAMEDI 14 NOVEMBRE · 12H SUR RCI
PARECHOC c'était samedi 14 novembre : crédit auto, LOA, leasing social… Comment bien financer sa voiture en Martinique !!!
Ce samedi 14 novembre, de 12h à 13h en direct sur RCI, PARECHOC ouvre le dossier que tout automobiliste finit par ouvrir un jour : celui du financement. Crédit classique, LOA, LLD, leasing social, voiture électrique, vélo ou scooter… Deux dirigeants du Crédit Moderne Antilles-Guyane viennent répondre à nos questions, et aux vôtres.
ECOUTER CETTE EMISSION EN REPLAY SUR RCI ICI !!!
Soyons honnêtes : quand on lit un essai, on regarde la puissance, le coffre, l’écran. Puis vient très vite la seule vraie question : « ça me coûte combien par mois ? ». Chez nous, elle pèse encore plus lourd qu’ailleurs. Entre l’octroi de mer, le fret maritime et la logistique, une voiture neuve coûte plus cher en Martinique que dans l’Hexagone. Et ici, la voiture n’est pas un luxe : sans elle, pas de travail, pas d’école, pas de courses.
Alors, comment s’y prendre pour ne pas se tromper ? C’est tout le sujet de cette émission spéciale.
Deux invités qui connaissent le crédit de l’intérieur
Christophe Terrade est le directeur général du Crédit Moderne Antilles-Guyane. Arrivé aux Antilles en mai 2025, il a derrière lui plus de trente ans de carrière dans le groupe BNP Paribas, dont vingt-cinq passés à l’étranger : Royaume-Uni, Chine, Bulgarie, Afrique du Sud, Roumanie. Risque, opérations, data, scoring : il sait très précisément comment un dossier est accepté… ou refusé. Né en banlieue parisienne, il est marié et père de deux adolescents et Didier Bazas est le directeur commercial Antilles-Guyane du Crédit Moderne depuis septembre 2020, pour les financements automobiles et les entreprises. Basé en Guadeloupe, vingt-cinq ans de maison dans le groupe BNP Paribas, ce Landais d’origine, papa d’un petit garçon de sept ans, est l’homme du terrain, celui qui travaille chaque jour avec les concessions de nos territoires.
A LIRE AUSSI LES DERNIERS ARTICLES SUR GTMAG.FR :
Octobre 2026 : la Martinique recule encore, mais l'électrique s'envole de 68 % !!!
Collé à 3 mètres à 90 km/h ? Vous ne vous arrêterez pas !!!
RETROUVEZ TOUTES LES ÉMISSIONS PARECHOC EN REPLAY SUR RCI ICI !!!
AMORTISSEURS ET SUSPENSIONS : QUAND LES CHANGER, ET À QUI FAIRE CONFIANCE !!!
VOUS ALLEZ CHANGER DE VOITURE ? VOICI POURQUOI GTMAG.FR EST FAIT POUR VOUS !!!

.jpg)



.jpg)






.jpg)




